Domain deutsche-kapitalanlagen.de kaufen?
Wir ziehen mit dem Projekt
deutsche-kapitalanlagen.de um.
Sind Sie am Kauf der Domain
deutsche-kapitalanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deutsche-kapitalanlagen.de kaufen?
Wann Ebit und Ebitda?
Ebit (Earnings Before Interest and Taxes) und Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) sind wichtige Kennzahlen, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. Während Ebit den Gewinn vor Zinsen und Steuern angibt, berücksichtigt Ebitda zusätzlich Abschreibungen und Amortisationen. Die Frage "Wann Ebit und Ebitda?" kann in verschiedenen Situationen relevant sein, z.B. bei der Analyse der operativen Rentabilität eines Unternehmens, der Vergleichbarkeit von Unternehmen in verschiedenen Branchen oder bei der Beurteilung der finanziellen Stabilität eines Unternehmens. Ebit und Ebitda werden oft von Investoren, Analysten und Finanzexperten verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten und um fundierte Entscheidungen zu treffen. Sie bieten einen besseren Einblick in die tatsächliche Rentabilität eines Unternehmens, da sie nicht von Finanzierungskosten oder Abschreibungen beeinflusst werden. Es ist wichtig zu beachten, dass Ebit und Ebitda zwar nützliche Kennzahlen sind, aber auch ihre Grenzen haben. Sie sollten daher immer im Kontext anderer Finanzkennzahlen und Informationen betrachtet **
Was bedeutet Ebitda-Marge?
Die Ebitda-Marge ist eine Kennzahl, die die Rentabilität eines Unternehmens misst. Sie zeigt den Anteil des Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) am Umsatz an. Eine hohe Ebitda-Marge deutet darauf hin, dass ein Unternehmen effizient arbeitet und einen hohen Gewinn erwirtschaftet. Eine niedrige Ebitda-Marge kann hingegen auf ineffiziente Geschäftsprozesse oder hohe Kosten hinweisen. Die Ebitda-Marge wird oft verwendet, um die finanzielle Gesundheit eines Unternehmens zu analysieren und mit anderen Unternehmen oder Branchen zu vergleichen. **

Ähnliche Suchbegriffe für EBITDA
Top-Angebote
Produkte zum Begriff EBITDA:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
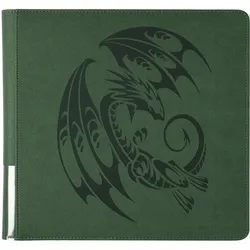
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Ebitda und nicht Ebit?
Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) wird oft verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten, da es einen besseren Überblick über die operativen Gewinne bietet. Im Gegensatz dazu berücksichtigt Ebit (Earnings Before Interest and Taxes) nicht Abschreibungen und Amortisationen, was zu einer verzerrten Darstellung der tatsächlichen operativen Leistung führen kann. Durch die Verwendung von Ebitda können Investoren und Analysten besser vergleichen, wie gut ein Unternehmen seine operativen Aktivitäten bewältigt, unabhängig von Finanzierungskosten und steuerlichen Auswirkungen. Allerdings sollte beachtet werden, dass Ebitda auch seine Grenzen hat und nicht alle Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegelt. **
-
Wie berechnet man die Ebitda Marge?
Die Ebitda-Marge wird berechnet, indem man das Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) durch den Umsatz multipliziert und das Ergebnis mit 100 multipliziert, um es in Prozent auszudrücken. Die Formel lautet: Ebitda-Marge = (Ebitda / Umsatz) * 100. Diese Kennzahl gibt Auskunft darüber, wie profitabel ein Unternehmen ist, da sie den Gewinn vor bestimmten Kosten in Bezug zum Umsatz setzt. Eine hohe Ebitda-Marge deutet darauf hin, dass das Unternehmen effizient arbeitet und einen hohen Anteil seines Umsatzes als Gewinn erwirtschaftet. Es ist wichtig, die Ebitda-Marge regelmäßig zu analysieren, um die finanzielle Gesundheit und Rentabilität eines Unternehmens zu bewerten. **
-
Warum ist der Ebitda so wichtig?
Der EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) ist wichtig, da er eine Kennzahl für die operative Rentabilität eines Unternehmens darstellt. Er ermöglicht es, den Gewinn eines Unternehmens zu analysieren, ohne die Auswirkungen von Finanzierungskosten, Steuern und Abschreibungen zu berücksichtigen. Dies macht den EBITDA zu einem nützlichen Instrument, um die finanzielle Leistungsfähigkeit eines Unternehmens zu vergleichen, unabhängig von seiner Finanzierungsstruktur. Investoren und Analysten verwenden den EBITDA oft, um die Rentabilität eines Unternehmens zu bewerten und potenzielle Investitionen zu analysieren. Letztendlich kann der EBITDA helfen, die finanzielle Gesundheit eines Unternehmens zu beurteilen und mögliche Risiken oder Chancen aufzudecken. **
-
Wie hoch sollte die Ebitda Marge sein?
Die optimale Ebitda-Marge hängt von verschiedenen Faktoren ab, wie der Branche, in der das Unternehmen tätig ist, seiner Größe und seinem Geschäftsmodell. Im Allgemeinen wird eine Ebitda-Marge von 15-25% als gesund angesehen, aber es kann auch Branchen geben, in denen höhere oder niedrigere Margen üblich sind. Es ist wichtig, dass die Ebitda-Marge ausreicht, um die laufenden Betriebskosten zu decken und genügend Spielraum für Investitionen und Wachstum zu lassen. Letztendlich sollte die Ebitda-Marge so hoch wie möglich sein, ohne dabei die langfristige Rentabilität des Unternehmens zu gefährden. **


Was ist der Unterschied zwischen EBIT und Ebitda?
Der Hauptunterschied zwischen EBIT (Earnings Before Interest and Taxes) und EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) liegt in den Berücksichtigungen von Abschreibungen und Amortisationen. Während EBIT Abschreibungen und Amortisationen nicht berücksichtigt, werden diese bei EBITDA hinzugefügt. EBIT misst also den Gewinn vor Zinsen und Steuern, während EBITDA zusätzlich auch die Abschreibungen und Amortisationen ausklammert. EBITDA wird oft verwendet, um die operative Rentabilität eines Unternehmens zu analysieren, da es einen besseren Einblick in die tatsächliche Leistungsfähigkeit des Unternehmens bietet, ohne die Auswirkungen von Finanzierungskosten und nicht-cashwirksamen Aufwendungen zu berücksichtigen. **
Was sind die Vorteile von Diversifikation in einem Investment-Portfolio?
Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und das Gesamtrisiko zu streuen. Zudem kann sie langfristig zu einer besseren Rendite führen. **
Top-Angebote
Produkte zum Begriff EBITDA:
-
The Warren Buffett Portfolio, 25th Anniversary Edition, A Investment Classic, Fachbücher von Robert G. HagstromDas Buch "The Warren Buffett Portfolio, 25th Anniversary Edition" von Robert G. Hagstrom ist ein umfassendes Werk, das die Anlagestrategien des legendären Investors Warren Buffett detailliert analysiert. In dieser Jubiläumsausgabe wird die zeitlose Relevanz von Buffetts Investmentansatz hervorgehoben, der auf langfristigem Denken und fundierter Analyse basiert. Mit 272 Seiten bietet das Buch nicht nur Einblicke in Buffetts Philosophie, sondern auch praktische Ratschläge für Anleger, die ihre eigenen Portfolios optimieren möchten. Der feste Einband sorgt für Langlebigkeit, während die klare und prägnante Sprache des Autors es Lesenden ermöglicht, komplexe wirtschaftliche Konzepte leicht zu verstehen. Dieses Fachbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich für Betriebswirtschaft und Investitionen interessieren und von den Prinzipien eines der erfolgreichsten Investoren der Geschichte lernen möchten.31,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haftung bei Kapitalanlagen, Fachbücher von Michael ZollerZum Werk Kein anderes Rechtsgebiet in Deutschland ist derart von Präzedenzfällen geprägt wie die Haftung bei Kapitalanlagen. Zwangsläufig wird zur Beurteilung des eigenen Sachverhalts auf Entscheidungen anderer Gerichte Bezug genommen. Aber welche Entscheidung ist die richtige? Dieses Werk versucht, in der heutigen Zeit der Informationsüberflutung aus unzähligen Entscheidungen zur Haftung bei Kapitalanlagen diejenigen darzustellen, zu analysieren und zu beschreiben, die allgemeingültig und mit besonderem Gewicht wesentliche Haftungsfragen klären. Alle haftungsrechtlich relevanten Aspekte werden in Themenkreise gegliedert und praxisnah unter besonders gründlicher Darstellung des Sachverhalts aufbereitet. Vorteile auf einen Blick: - praxisnah - verständlich - hochaktuell durch Einbezug neuester Entscheidungen Zur Neuauflage: In der dritten Auflage neu eingearbeitet und aufgenommen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Ebit und Ebitda?
Ebit (Earnings Before Interest and Taxes) und Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) sind wichtige Kennzahlen, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. Während Ebit den Gewinn vor Zinsen und Steuern angibt, berücksichtigt Ebitda zusätzlich Abschreibungen und Amortisationen. Die Frage "Wann Ebit und Ebitda?" kann in verschiedenen Situationen relevant sein, z.B. bei der Analyse der operativen Rentabilität eines Unternehmens, der Vergleichbarkeit von Unternehmen in verschiedenen Branchen oder bei der Beurteilung der finanziellen Stabilität eines Unternehmens. Ebit und Ebitda werden oft von Investoren, Analysten und Finanzexperten verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten und um fundierte Entscheidungen zu treffen. Sie bieten einen besseren Einblick in die tatsächliche Rentabilität eines Unternehmens, da sie nicht von Finanzierungskosten oder Abschreibungen beeinflusst werden. Es ist wichtig zu beachten, dass Ebit und Ebitda zwar nützliche Kennzahlen sind, aber auch ihre Grenzen haben. Sie sollten daher immer im Kontext anderer Finanzkennzahlen und Informationen betrachtet **
-
Was bedeutet Ebitda-Marge?
Die Ebitda-Marge ist eine Kennzahl, die die Rentabilität eines Unternehmens misst. Sie zeigt den Anteil des Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) am Umsatz an. Eine hohe Ebitda-Marge deutet darauf hin, dass ein Unternehmen effizient arbeitet und einen hohen Gewinn erwirtschaftet. Eine niedrige Ebitda-Marge kann hingegen auf ineffiziente Geschäftsprozesse oder hohe Kosten hinweisen. Die Ebitda-Marge wird oft verwendet, um die finanzielle Gesundheit eines Unternehmens zu analysieren und mit anderen Unternehmen oder Branchen zu vergleichen. **
-
Warum Ebitda und nicht Ebit?
Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) wird oft verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten, da es einen besseren Überblick über die operativen Gewinne bietet. Im Gegensatz dazu berücksichtigt Ebit (Earnings Before Interest and Taxes) nicht Abschreibungen und Amortisationen, was zu einer verzerrten Darstellung der tatsächlichen operativen Leistung führen kann. Durch die Verwendung von Ebitda können Investoren und Analysten besser vergleichen, wie gut ein Unternehmen seine operativen Aktivitäten bewältigt, unabhängig von Finanzierungskosten und steuerlichen Auswirkungen. Allerdings sollte beachtet werden, dass Ebitda auch seine Grenzen hat und nicht alle Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegelt. **
-
Wie berechnet man die Ebitda Marge?
Die Ebitda-Marge wird berechnet, indem man das Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) durch den Umsatz multipliziert und das Ergebnis mit 100 multipliziert, um es in Prozent auszudrücken. Die Formel lautet: Ebitda-Marge = (Ebitda / Umsatz) * 100. Diese Kennzahl gibt Auskunft darüber, wie profitabel ein Unternehmen ist, da sie den Gewinn vor bestimmten Kosten in Bezug zum Umsatz setzt. Eine hohe Ebitda-Marge deutet darauf hin, dass das Unternehmen effizient arbeitet und einen hohen Anteil seines Umsatzes als Gewinn erwirtschaftet. Es ist wichtig, die Ebitda-Marge regelmäßig zu analysieren, um die finanzielle Gesundheit und Rentabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für EBITDA
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisorientiertes IT-Risikomanagement, Fachbücher von Matthias KnollUmfassende, systematische Darstellung, Kombination aus Theorie und Praxis. Viele Praxisbeispiele mit konkreten Umsetzungshinweisen. Interviews mit CIOs. Checklisten und Übungsfragen mit Lösungen. IT wird immer öfter zum Enabler für neue Geschäftsmodelle. Diese Entwicklung eröffnet einerseits eine Vielzahl neuer Chancen, bringt andererseits aber auch neuartige Risiken mit sich, da die Abhängigkeit von der IT steigt und die Komplexität zunimmt. Damit Chancen optimal genutzt werden können, ist ein integriertes IT-Risikomanagement notwendig. Es führt alle Fachdisziplinen, die bereits Risiken im IT-Kontext betrachten und behandeln, für eine bestmögliche Risikobeherrschung mit der IT zusammen. Das Buch beschreibt praxisorientiert und systematisch die Grundlagen sowie Organisationsstrukturen und Elemente des IT-Risikomanagementprozesses. Dabei werden gängige Methoden und Dokumente sowie der Einsatz von Werkzeugen anhand von zahlreichen Beispielen aus der Praxis erläutert. Ein Schwerpunkt liegt auf der schrittweisen Einführung und konsequenten Umsetzung des IT-Risikomanagements in IT-Projekten und im Betrieb in allen Organisationen, gleich welcher Grössenordnung. Darüber hinaus gibt der Autor Antworten auf aktuelle Fragen zum Umgang mit Risiken aus Virtualisierung, Cloud Computing oder dem Einsatz von Geräten für das Internet der Dinge. Handlungsempfehlungen, Praxishinweise, Checklisten und Vorlagen geben Anregungen, wie IT-Risikomanagement operativ umgesetzt werden kann. Der Anhang des Buches enthält unter anderem eine Übersicht über Normen, Standards und weitere Vorgaben für das IT-Risikomanagement sowie ein Glossar. Die 2. Auflage wurde komplett überarbeitet und um Themen wie DevOps/DevSec, Schatten-IT, Industrie 4.0 und datenbasierte Geschäftsmodelle erweitert.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement in Kommunen, Fachbücher von Gunnar SchwartingUnter Kontrolle Eine umfassende systematische Darstellung durch einen anerkannten Fachmann, der die Praxis des Risikomanagements in Kommunen gut kennt. Sehr anschaulich und verständlich erläutert Ihnen Prof. Dr. Gunnar Schwarting alles Wichtige zum Thema im Entscheidungsumfeld der Akteure - von den Elementen des Risikomanagements bis zu seiner Einordnung in die kommunale Organisation. Lösungsorientierte Handlungsempfehlungen, zahlreiche Schaubilder und viele Beispiele machen das Buch zu einem Hilfsmittel, das Ihre Arbeit unkompliziert unterstützt. Jetzt in Neuauflage! Die Schwerpunkte der 2. Auflage: - Unsicherheit, Risiko und Entscheidung - Risikoarten und -folgen - Ziele, Akteure und Adressaten - Rechtsrahmen für Verwaltung und (kommunale) Unternehmen - Internes Kontrollsystem und Risikocontrolling - Identifikation und Bewertung von Risiken - Risikosteuerung - Berichterstattung: Arten, Darstellungsformen und Probleme - Organisation und Prüfung des Risikomanagements - Risikokultur und Stolpersteine Das Buch zeigt, dass Risiken und Risikomanagement nicht erst in Zeiten von Corona, Hochwasserkatastrophen und Negativzinsen die Anforderungen an kommunales Handeln bestimmen, ihr Stellenwert aber noch zunehmen wird, z.B. im Hinblick auf steuerliche Pflichten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist der Ebitda so wichtig?
Der EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) ist wichtig, da er eine Kennzahl für die operative Rentabilität eines Unternehmens darstellt. Er ermöglicht es, den Gewinn eines Unternehmens zu analysieren, ohne die Auswirkungen von Finanzierungskosten, Steuern und Abschreibungen zu berücksichtigen. Dies macht den EBITDA zu einem nützlichen Instrument, um die finanzielle Leistungsfähigkeit eines Unternehmens zu vergleichen, unabhängig von seiner Finanzierungsstruktur. Investoren und Analysten verwenden den EBITDA oft, um die Rentabilität eines Unternehmens zu bewerten und potenzielle Investitionen zu analysieren. Letztendlich kann der EBITDA helfen, die finanzielle Gesundheit eines Unternehmens zu beurteilen und mögliche Risiken oder Chancen aufzudecken. **
-
Wie hoch sollte die Ebitda Marge sein?
Die optimale Ebitda-Marge hängt von verschiedenen Faktoren ab, wie der Branche, in der das Unternehmen tätig ist, seiner Größe und seinem Geschäftsmodell. Im Allgemeinen wird eine Ebitda-Marge von 15-25% als gesund angesehen, aber es kann auch Branchen geben, in denen höhere oder niedrigere Margen üblich sind. Es ist wichtig, dass die Ebitda-Marge ausreicht, um die laufenden Betriebskosten zu decken und genügend Spielraum für Investitionen und Wachstum zu lassen. Letztendlich sollte die Ebitda-Marge so hoch wie möglich sein, ohne dabei die langfristige Rentabilität des Unternehmens zu gefährden. **
-
Was ist der Unterschied zwischen EBIT und Ebitda?
Der Hauptunterschied zwischen EBIT (Earnings Before Interest and Taxes) und EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) liegt in den Berücksichtigungen von Abschreibungen und Amortisationen. Während EBIT Abschreibungen und Amortisationen nicht berücksichtigt, werden diese bei EBITDA hinzugefügt. EBIT misst also den Gewinn vor Zinsen und Steuern, während EBITDA zusätzlich auch die Abschreibungen und Amortisationen ausklammert. EBITDA wird oft verwendet, um die operative Rentabilität eines Unternehmens zu analysieren, da es einen besseren Einblick in die tatsächliche Leistungsfähigkeit des Unternehmens bietet, ohne die Auswirkungen von Finanzierungskosten und nicht-cashwirksamen Aufwendungen zu berücksichtigen. **
-
Was sind die Vorteile von Diversifikation in einem Investment-Portfolio?
Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und das Gesamtrisiko zu streuen. Zudem kann sie langfristig zu einer besseren Rendite führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.