Domain deutsche-kapitalanlagen.de kaufen?
Wir ziehen mit dem Projekt
deutsche-kapitalanlagen.de um.
Sind Sie am Kauf der Domain
deutsche-kapitalanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deutsche-kapitalanlagen.de kaufen?
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
Wie hauskredit umschulden?
Um einen Hauskredit umzuschulden, sollten Sie zunächst verschiedene Angebote von Banken und Kreditinstituten einholen, um die besten Konditionen zu finden. Vergleichen Sie Zinssätze, Laufzeiten und Gebühren, um eine fundierte Entscheidung zu treffen. Anschließend können Sie den bestehenden Kredit durch einen neuen Kredit mit günstigeren Konditionen ablösen. Beachten Sie dabei eventuelle Vorfälligkeitsentschädigungen und informieren Sie sich über die genauen Schritte zur Umschuldung bei Ihrer Bank. Es kann auch sinnvoll sein, einen unabhängigen Finanzberater zu konsultieren, um die beste Lösung für Ihre individuelle Situation zu finden. **
Ähnliche Suchbegriffe für Umschulden
Top-Angebote
Produkte zum Begriff Umschulden:
-
Die Haftung bei Kapitalanlagen, Fachbücher von Michael ZollerZum Werk Kein anderes Rechtsgebiet in Deutschland ist derart von Präzedenzfällen geprägt wie die Haftung bei Kapitalanlagen. Zwangsläufig wird zur Beurteilung des eigenen Sachverhalts auf Entscheidungen anderer Gerichte Bezug genommen. Aber welche Entscheidung ist die richtige? Dieses Werk versucht, in der heutigen Zeit der Informationsüberflutung aus unzähligen Entscheidungen zur Haftung bei Kapitalanlagen diejenigen darzustellen, zu analysieren und zu beschreiben, die allgemeingültig und mit besonderem Gewicht wesentliche Haftungsfragen klären. Alle haftungsrechtlich relevanten Aspekte werden in Themenkreise gegliedert und praxisnah unter besonders gründlicher Darstellung des Sachverhalts aufbereitet. Vorteile auf einen Blick: - praxisnah - verständlich - hochaktuell durch Einbezug neuester Entscheidungen Zur Neuauflage: In der dritten Auflage neu eingearbeitet und aufgenommen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
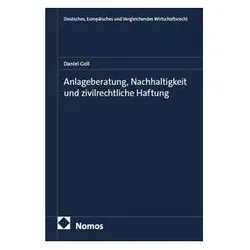
Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung, Fachbücher von Daniel GollDas Fachbuch "Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung" von Daniel Goll bietet eine tiefgehende Analyse der Auswirkungen der europäischen Nachhaltigkeitsregulierung auf die Anlageberatung. Es beleuchtet die relevanten Rechtsakte, darunter die Offenlegungsverordnung und die Taxonomieverordnung, und untersucht deren Einfluss auf die aufsichts- und zivilrechtlichen Pflichten in der Anlageberatung. Der Autor zeigt auf, wie die formale Verpflichtung zur Berücksichtigung des besten Kundeninteresses durch die neuen Nachhaltigkeitsvorschriften inhaltlich eingeschränkt wird. Zudem werden die rechtlichen Konsequenzen für die zivilrechtliche Haftung in der Anlageberatung detailliert erörtert. Dieses Werk ist eine wertvolle Ressource für Fachleute im Bereich Wirtschaftsrecht und Anlageberatung, die sich mit den Herausforderungen und Veränderungen in der Branche auseinandersetzen möchten.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
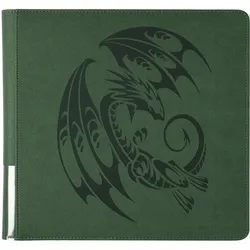
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Kann man Schulden umschulden?
Ja, Schulden können umgeschuldet werden. Dies bedeutet, dass bestehende Schulden durch neue Kredite oder Darlehen abgelöst werden. Oft wird dies gemacht, um von günstigeren Zinsen oder besseren Konditionen zu profitieren. Es ist wichtig, die Kosten und Bedingungen der neuen Schulden sorgfältig zu prüfen, um sicherzustellen, dass die Umschuldung tatsächlich vorteilhaft ist. In einigen Fällen kann eine Umschuldung helfen, die finanzielle Belastung zu reduzieren und die Schulden schneller abzuzahlen. **
-
Kann man immer umschulden?
Kann man immer umschulden? Umschulden ist in der Regel möglich, aber es hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen finanziellen Situation, der Bonität und dem Kreditwürdigkeit des Antragstellers. Es ist wichtig, dass man die Bedingungen und Kosten für die Umschuldung genau prüft, um sicherzustellen, dass es sich langfristig lohnt. Es kann auch vorkommen, dass manche Kreditgeber keine Umschuldungen akzeptieren oder bestimmte Voraussetzungen dafür haben. Es ist ratsam, sich vor einer Umschuldung professionell beraten zu lassen, um die beste Entscheidung für die eigene finanzielle Situation zu treffen. **
-
Kann ich jederzeit umschulden?
"Kann ich jederzeit umschulden?" Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel den Bedingungen deines aktuellen Kredits oder deiner finanziellen Situation. In der Regel ist es möglich, einen Kredit umzuschulden, aber es können dabei Gebühren oder Kosten anfallen. Es ist ratsam, sich vorher genau über die Bedingungen und Kosten einer Umschuldung zu informieren, um eine fundierte Entscheidung zu treffen. Es kann auch sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die beste Lösung für deine individuelle Situation zu finden. **


Wann kann man umschulden?
Man kann in der Regel dann umschulden, wenn man bereits einen bestehenden Kredit abbezahlt hat oder zumindest einen Großteil davon. Es ist auch ratsam, zu warten, bis man eine positive Bonität aufweist, um bessere Konditionen bei der Umschuldung zu erhalten. Zudem sollte man darauf achten, dass die Zinsen am Markt gerade niedrig sind, um von günstigen Kreditangeboten zu profitieren. Es ist wichtig, sich vor der Umschuldung gründlich zu informieren und verschiedene Angebote zu vergleichen, um die beste Lösung für die individuelle finanzielle Situation zu finden. Letztendlich sollte man sich bewusst sein, dass eine Umschuldung auch mit zusätzlichen Kosten verbunden sein kann, die man berücksichtigen sollte. **
Wann sollte man umschulden?
Wann sollte man umschulden? Umschulden kann sinnvoll sein, wenn man hohe Zinsen auf bestehende Kredite hat und diese durch einen günstigeren Kredit ablösen kann. Auch wenn man durch die Umschuldung monatlich Geld sparen kann oder die Laufzeit des Kredits verkürzen möchte, kann es ratsam sein, eine Umschuldung in Betracht zu ziehen. Es ist wichtig, die Gesamtkosten der Umschuldung zu berechnen und zu prüfen, ob sich der Aufwand lohnt. Zudem sollte man darauf achten, dass man sich durch die Umschuldung nicht weiter verschuldet und die neuen Konditionen langfristig passen. **
Top-Angebote
Produkte zum Begriff Umschulden:
-
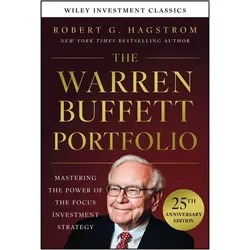
The Warren Buffett Portfolio, 25th Anniversary Edition, A Investment Classic, Fachbücher von Robert G. HagstromDas Buch "The Warren Buffett Portfolio, 25th Anniversary Edition" von Robert G. Hagstrom ist ein umfassendes Werk, das die Anlagestrategien des legendären Investors Warren Buffett detailliert analysiert. In dieser Jubiläumsausgabe wird die zeitlose Relevanz von Buffetts Investmentansatz hervorgehoben, der auf langfristigem Denken und fundierter Analyse basiert. Mit 272 Seiten bietet das Buch nicht nur Einblicke in Buffetts Philosophie, sondern auch praktische Ratschläge für Anleger, die ihre eigenen Portfolios optimieren möchten. Der feste Einband sorgt für Langlebigkeit, während die klare und prägnante Sprache des Autors es Lesenden ermöglicht, komplexe wirtschaftliche Konzepte leicht zu verstehen. Dieses Fachbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich für Betriebswirtschaft und Investitionen interessieren und von den Prinzipien eines der erfolgreichsten Investoren der Geschichte lernen möchten.31,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haftung bei Kapitalanlagen, Fachbücher von Michael ZollerZum Werk Kein anderes Rechtsgebiet in Deutschland ist derart von Präzedenzfällen geprägt wie die Haftung bei Kapitalanlagen. Zwangsläufig wird zur Beurteilung des eigenen Sachverhalts auf Entscheidungen anderer Gerichte Bezug genommen. Aber welche Entscheidung ist die richtige? Dieses Werk versucht, in der heutigen Zeit der Informationsüberflutung aus unzähligen Entscheidungen zur Haftung bei Kapitalanlagen diejenigen darzustellen, zu analysieren und zu beschreiben, die allgemeingültig und mit besonderem Gewicht wesentliche Haftungsfragen klären. Alle haftungsrechtlich relevanten Aspekte werden in Themenkreise gegliedert und praxisnah unter besonders gründlicher Darstellung des Sachverhalts aufbereitet. Vorteile auf einen Blick: - praxisnah - verständlich - hochaktuell durch Einbezug neuester Entscheidungen Zur Neuauflage: In der dritten Auflage neu eingearbeitet und aufgenommen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung, Fachbücher von Daniel GollDas Fachbuch "Anlageberatung, Nachhaltigkeit und zivilrechtliche Haftung" von Daniel Goll bietet eine tiefgehende Analyse der Auswirkungen der europäischen Nachhaltigkeitsregulierung auf die Anlageberatung. Es beleuchtet die relevanten Rechtsakte, darunter die Offenlegungsverordnung und die Taxonomieverordnung, und untersucht deren Einfluss auf die aufsichts- und zivilrechtlichen Pflichten in der Anlageberatung. Der Autor zeigt auf, wie die formale Verpflichtung zur Berücksichtigung des besten Kundeninteresses durch die neuen Nachhaltigkeitsvorschriften inhaltlich eingeschränkt wird. Zudem werden die rechtlichen Konsequenzen für die zivilrechtliche Haftung in der Anlageberatung detailliert erörtert. Dieses Werk ist eine wertvolle Ressource für Fachleute im Bereich Wirtschaftsrecht und Anlageberatung, die sich mit den Herausforderungen und Veränderungen in der Branche auseinandersetzen möchten.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Wie hauskredit umschulden?
Um einen Hauskredit umzuschulden, sollten Sie zunächst verschiedene Angebote von Banken und Kreditinstituten einholen, um die besten Konditionen zu finden. Vergleichen Sie Zinssätze, Laufzeiten und Gebühren, um eine fundierte Entscheidung zu treffen. Anschließend können Sie den bestehenden Kredit durch einen neuen Kredit mit günstigeren Konditionen ablösen. Beachten Sie dabei eventuelle Vorfälligkeitsentschädigungen und informieren Sie sich über die genauen Schritte zur Umschuldung bei Ihrer Bank. Es kann auch sinnvoll sein, einen unabhängigen Finanzberater zu konsultieren, um die beste Lösung für Ihre individuelle Situation zu finden. **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Kann man Schulden umschulden?
Ja, Schulden können umgeschuldet werden. Dies bedeutet, dass bestehende Schulden durch neue Kredite oder Darlehen abgelöst werden. Oft wird dies gemacht, um von günstigeren Zinsen oder besseren Konditionen zu profitieren. Es ist wichtig, die Kosten und Bedingungen der neuen Schulden sorgfältig zu prüfen, um sicherzustellen, dass die Umschuldung tatsächlich vorteilhaft ist. In einigen Fällen kann eine Umschuldung helfen, die finanzielle Belastung zu reduzieren und die Schulden schneller abzuzahlen. **
Ähnliche Suchbegriffe für Umschulden
-
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investment Philosophies, Sachbücher von Aswath DamodaranDas Buch "Investment Philosophies" von Aswath Damodaran bietet eine umfassende Analyse bewährter Anlagestrategien und der Investoren, die diese erfolgreich umgesetzt haben. In der überarbeiteten dritten Auflage wird eine Vielzahl von Investmentphilosophien detailliert untersucht, wobei die zugrunde liegenden Annahmen und Überzeugungen jeder Philosophie beleuchtet werden. Leserinnen und Leser erhalten wertvolle Einblicke in die verschiedenen Strategien, die aus diesen Philosophien hervorgehen, und erfahren, welche Voraussetzungen sie als Investierende mitbringen müssen, um diese Ansätze in der Praxis erfolgreich anzuwenden. Anstatt eine einzelne Philosophie als die beste für alle zu präsentieren, bietet das Buch eine Auswahl an Optionen, die es den Investierenden ermöglicht, diejenige zu wählen, die am besten zu ihren persönlichen Überzeugungen über Märkte und ihre individuelle Persönlichkeit passt. Die Themen reichen von technischer Analyse und Charting bis hin zu Marktzeitpunkten und verschiedenen Ansätzen des Wert- und Wachstumsinvestierens. Zudem werden Techniken zur Portfolioverwaltung und zur Verbesserung der Erfolgschancen bei Investitionsstrategien behandelt.67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man immer umschulden?
Kann man immer umschulden? Umschulden ist in der Regel möglich, aber es hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen finanziellen Situation, der Bonität und dem Kreditwürdigkeit des Antragstellers. Es ist wichtig, dass man die Bedingungen und Kosten für die Umschuldung genau prüft, um sicherzustellen, dass es sich langfristig lohnt. Es kann auch vorkommen, dass manche Kreditgeber keine Umschuldungen akzeptieren oder bestimmte Voraussetzungen dafür haben. Es ist ratsam, sich vor einer Umschuldung professionell beraten zu lassen, um die beste Entscheidung für die eigene finanzielle Situation zu treffen. **
-
Kann ich jederzeit umschulden?
"Kann ich jederzeit umschulden?" Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel den Bedingungen deines aktuellen Kredits oder deiner finanziellen Situation. In der Regel ist es möglich, einen Kredit umzuschulden, aber es können dabei Gebühren oder Kosten anfallen. Es ist ratsam, sich vorher genau über die Bedingungen und Kosten einer Umschuldung zu informieren, um eine fundierte Entscheidung zu treffen. Es kann auch sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die beste Lösung für deine individuelle Situation zu finden. **
-
Wann kann man umschulden?
Man kann in der Regel dann umschulden, wenn man bereits einen bestehenden Kredit abbezahlt hat oder zumindest einen Großteil davon. Es ist auch ratsam, zu warten, bis man eine positive Bonität aufweist, um bessere Konditionen bei der Umschuldung zu erhalten. Zudem sollte man darauf achten, dass die Zinsen am Markt gerade niedrig sind, um von günstigen Kreditangeboten zu profitieren. Es ist wichtig, sich vor der Umschuldung gründlich zu informieren und verschiedene Angebote zu vergleichen, um die beste Lösung für die individuelle finanzielle Situation zu finden. Letztendlich sollte man sich bewusst sein, dass eine Umschuldung auch mit zusätzlichen Kosten verbunden sein kann, die man berücksichtigen sollte. **
-
Wann sollte man umschulden?
Wann sollte man umschulden? Umschulden kann sinnvoll sein, wenn man hohe Zinsen auf bestehende Kredite hat und diese durch einen günstigeren Kredit ablösen kann. Auch wenn man durch die Umschuldung monatlich Geld sparen kann oder die Laufzeit des Kredits verkürzen möchte, kann es ratsam sein, eine Umschuldung in Betracht zu ziehen. Es ist wichtig, die Gesamtkosten der Umschuldung zu berechnen und zu prüfen, ob sich der Aufwand lohnt. Zudem sollte man darauf achten, dass man sich durch die Umschuldung nicht weiter verschuldet und die neuen Konditionen langfristig passen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.